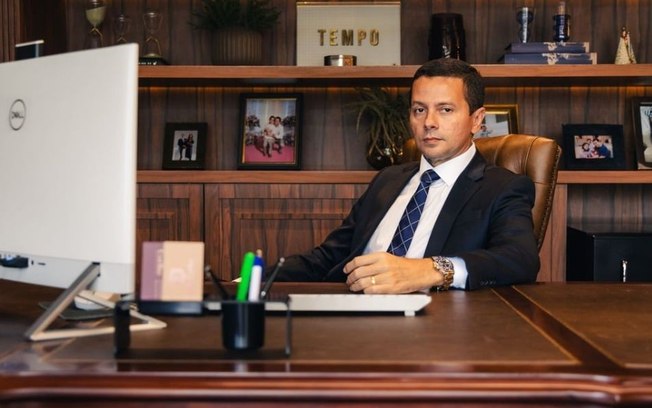
A reforma tributária vai mudar o momento em que as empresas pagam impostos, e uma proposta em votação no Senado pode aumentar a pressão sobre o caixa. Com o split payment, o tributo passa a ser retido na própria venda. Ao mesmo tempo, o artigo 6º-F do PLP (Projeto de Lei Complementar) 299/2026, que vai a voto em destaque nesta terça-feira (17), autoriza o governo federal a limitar o uso de créditos tributários para quitar tributos federais. Para o advogado tributarista Ivson Coêlho , a combinação dos dois movimentos exige atenção de quem cuida das finanças de uma empresa.
O que muda com o split payment
Na transição para o novo sistema de tributação sobre o consumo, o RAD (recolhimento pelo adquirente), o split payment e a vinculação dos créditos ao pagamento dos tributos antecipam desembolsos. O imposto deixa de ser recolhido no fim do ciclo e passa a ser separado no momento da operação, o que reduz o capital de giro disponível.
"Com o split payment e o recolhimento na operação, a empresa perde a margem de manobra que tinha para administrar o caixa. A compensação com tributos federais é uma das poucas válvulas de alívio que restam. Restringi-la agora retira o amortecedor justamente quando o impacto começa a ser sentido", afirma Coêlho, procurador e ex-procurador-geral do Município de Manaus e doutor pela Unifor (Universidade de Fortaleza).
A proposta em votação
O texto-base do projeto, parte do pacote de ajuste fiscal, foi aprovado pelo plenário em 12 de novembro, e a votação do artigo ficou para esta semana, em destaque separado. O artigo 6º-F, incluído na Lei Complementar 200/2023, o arcabouço fiscal, permite reduzir a compensação de débitos de tributos federais com créditos de outros tributos administrados pela Receita Federal. Os percentuais seriam definidos por ato do Executivo e poderiam variar conforme o valor ou o tipo de crédito.
Os créditos não são extintos, mas o uso deles fica restrito. Segundo o tributarista, empresas com créditos reconhecidos terão de pagar débitos em dinheiro e esperar o ressarcimento, financiando a União com recursos que poderiam ir para investimento, folha de pagamento e estoques.
Planejamento de 2027
Como os limites seriam definidos depois, por ato do governo, a previsibilidade também fica em jogo.
"O contribuinte não saberá de antemão em que condições poderá usar seus créditos. O planejamento financeiro de longo prazo, indispensável para quem investe, fica dependente de atos infralegais", avalia.
Na semana passada, CNI (Confederação Nacional da Indústria), CNA (Confederação da Agricultura e Pecuária do Brasil) e Fiesp (Federação das Indústrias do Estado de São Paulo) pediram ao Congresso a retirada do trecho. Para Coêlho, a preparação não deve esperar o resultado da votação.
"O momento é de mapear os créditos que a empresa tem a compensar e rever o planejamento de caixa de 2027, considerando a transição da reforma e a possibilidade de restrições à compensação", recomenda.
Com o imposto retido na venda, o caixa das empresas já tende a ficar mais curto durante a transição, e a compensação de créditos funciona como uma forma de recuperar parte desse fôlego. Se ela for restringida, o planejamento de 2027 precisará contar com menos margem. "Limitar a compensação agora seria dificultar a vida de quem vai bancar essa transição", conclui o tributarista.