Quem ganhou na Justiça o direito de reaver tributo pago indevidamente tem agora uma regra mais explícita sobre o prazo para fazer isso. A Lei Complementar 236/2026, de setembro, alterou o artigo 168 do CTN (Código Tributário Nacional) para prever que o prazo de cinco anos vale para a habilitação do indébito perante a administração e é contado da certificação do trânsito em julgado, ou seja, de quando a decisão se torna definitiva.
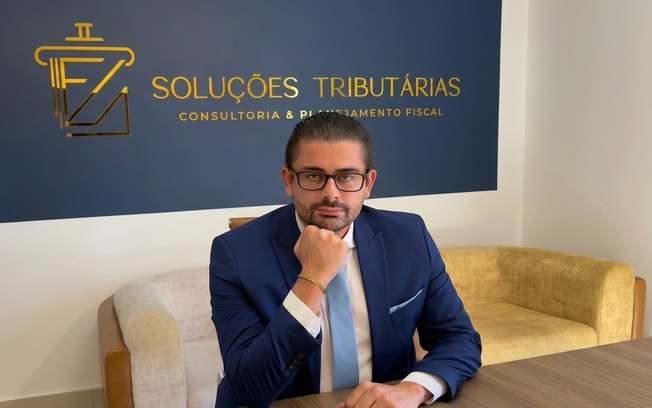
A mudança pesa para empresas com créditos de PIS e Cofins obtidos em ação judicial, que seguem regime próprio na transição para a CBS (Contribuição Social sobre Bens e Serviços). As duas contribuições acabam em 1º de janeiro de 2027. Para o especialista em Direito Tributário Fernándo Silva, sócio-proprietário da FS Soluções Tributárias e autor de “A Nova Ordem Tributária Nacional”, o prazo de habilitação precisa entrar no planejamento. “A transição tem regra para quem se preparou. O artigo 378 leva o saldo escriturado para a era da CBS, e o crédito judicial continua sujeito ao limite mensal e ao prazo de habilitação. O que ficar fora da escrituração perde o caminho automático e passa a depender de retificação e prova”, afirma.
O que foi vetado
O trecho que afastava o prazo da efetiva compensação desse indébito foi vetado, e o veto ainda será analisado pelo Congresso.
Enquanto isso, a dúvida principal segue no STJ (Superior Tribunal de Justiça). Em abril, o tribunal afetou o Tema 1.428, que vai definir se os cinco anos valem para iniciar ou para concluir a compensação, e suspendeu os recursos sobre o assunto.
Limite por mês
Para créditos judiciais a partir de R$ 10 milhões, há ainda um limite mensal de compensação, nunca inferior a 1/60 do crédito atualizado, previsto no artigo 74-A da Lei 9.430/1996, incluído pela Lei 14.873/2024. A Portaria Normativa MF 14/2024 escalona o número mínimo de meses de 12, para créditos de R$ 10 milhões a R$ 99,9 milhões, até 60, a partir de R$ 500 milhões. O STF (Supremo Tribunal Federal) validou a regra por unanimidade nas ADIs (Ações Diretas de Inconstitucionalidade) 7.587 e 7.609, em julgamento encerrado em 14 de setembro, com acórdão publicado no dia 28. “O limite mensal não reduz o crédito, reduz a velocidade de uso. O artigo 74-A da Lei 9.430 fixa parcela mínima de 1/60, o Supremo validou a regra, e o PIS e a Cofins saem do mapa em 2027. Quem fracionar um crédito judicial em até 60 meses precisa definir agora contra quais débitos federais vai compensar a cada mês”, avalia.
E o crédito fora da Justiça?
Segundo a Receita Federal, cerca de 100 mil empresas têm saldos a aproveitar, num volume estimado em R$ 140 bilhões. Pelo artigo 378 da Lei Complementar 214/2025, que instituiu a CBS com base na Emenda Constitucional 132/2023, esses créditos continuam válidos se registrados na escrituração e podem ser compensados com a CBS, ressarcidos ou compensados com outros tributos federais, nas duas últimas hipóteses quando cumprirem os requisitos da legislação vigente na data da extinção, como os de exportação. “A reforma preserva o crédito de PIS e Cofins, mas não suspende o prazo para usá-lo. O artigo 378 da Lei Complementar 214 mantém o saldo válido e utilizável, com a fluência do prazo que já corria. Quem tratar esse saldo como reserva para depois de 2027 vai descobrir que o relógio não parou”, diz Silva.
O uso dependerá de pedido de utilização de crédito, previsto no Decreto 12.955/2026 e feito no PER/DCOMP Web, que vai puxar os saldos da EFD-Contribuições de dezembro de 2026. Em 15 de setembro, a Receita apontou R$ 1,3 bilhão em inconsistências e deu prazo até 10 de novembro para a correção. Em junho, havia encontrado divergências em cerca de 12 mil empresas, envolvendo aproximadamente R$ 44 bilhões. “Crédito que não está na escrituração não atravessa a reforma. O inciso II do artigo 378 exige o registro, e o sistema da Receita vai buscar o saldo informado na EFD de dezembro. O ajuste que ainda é simples hoje, com o PIS e a Cofins em vigor, tende a virar litígio depois”, afirma.
O que fazer
Silva recomenda conferir a EFD-Contribuições, responder às inconsistências até 10 de novembro, separar os créditos por data de origem e, no caso dos créditos ganhos na Justiça, simular desde já o cronograma de habilitação e compensação.
A FS Soluções Tributárias coloca à disposição sua equipe multidisciplinar de advogados e contadores altamente especializados, preparada para atender com agilidade, segurança e excelência técnica. Para mais informações ou esclarecimentos, entre em contato por nossos canais oficiais. Será um prazer orientá-lo.
Sobre Fernándo Silva
Fernándo Silva é especialista em Direito Tributário, doutorando em Direito Tributário pela Universitat Oberta de Catalunya (UOC) e mestrando pelo IDP, com atuação destacada em compensação tributária federal . É sócio-proprietário da FS Soluções Tributárias, sediada em Goiânia (GO) e com atuação nacional, e autor de cinco obras sobre a tributação brasileira: “Compensação Tributária: Fundamentos Constitucionais, Limites Administrativos e Perspectivas Práticas”, “Controle de Legalidade Tributária na Compensação Tributária Federal”, “A Supremacia Constitucional e a Compensação Tributária com Créditos de Terceiros”, “A Nova Ordem Tributária Nacional” e “Manual da Recuperação de Créditos Tributários”. Atua em operações de compensação com créditos de terceiros e precatórios em âmbito federal.