Uma autuação do imposto sobre doação em São Paulo teve a multa reduzida de 100% para 75% uma semana depois da entrada em vigor da nova lei que limita penalidades fiscais. Na sessão de 11 de setembro, a 7ª Câmara Julgadora do TIT-SP (Tribunal de Impostos e Taxas de São Paulo) julgou um lançamento de ITCMD sobre doação de quotas (auto nº 5036257-4). O imposto foi mantido, mas a multa caiu. Por unanimidade, o colegiado entendeu que o novo teto vale de imediato, sem depender de lei estadual.
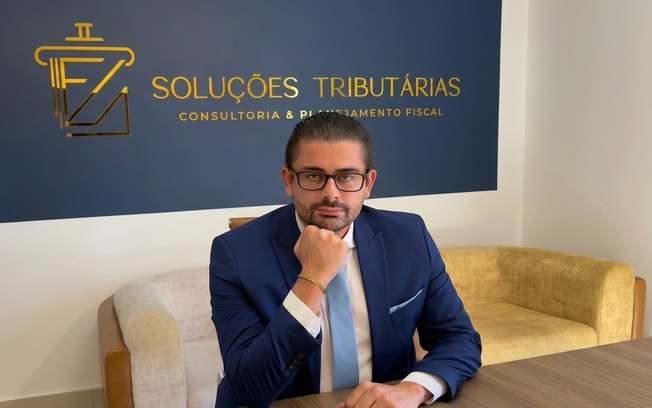
A base foi a retroatividade da lei mais benéfica. “O art. 113-A não é uma recomendação à administração tributária, é um limite. E o art. 106, inciso II, alínea ‘c’, do CTN determina a aplicação retroativa da lei a ato ainda não definitivamente julgado quando ela comina penalidade menos severa. Trata-se de regra de direito sancionador, que não comporta juízo de conveniência administrativa”, explica Fernándo Silva, especialista em Direito Tributário e sócio-proprietário da FS Soluções Tributárias .
Por que a multa caiu
A Lei Complementar nº 236/2026, em vigor desde 4 de setembro, criou o primeiro teto nacional para multas calculadas sobre o tributo: 75% como regra geral, 100% em caso de fraude, sonegação ou conluio dolosos e 150% na reincidência. Vale para União, Estados, Distrito Federal e Municípios. Antes, o CTN (Código Tributário Nacional) não tinha percentual algum.
“A Lei Complementar nº 236 é justamente a norma cuja edição o Supremo condicionava no Tema 863. A multa deixa de ser uma grandeza definida unilateralmente por cada ente, controlável apenas pela invocação de princípio constitucional e com desfecho incerto, e passa a ter limite legal expresso. Isso muda o ponto de partida de qualquer discussão sobre penalidade no país”, afirma Silva.
Quem pode pedir a redução
A infração precisa ser a mesma, a penalidade deve ter natureza compatível e o novo limite tem de ser mais favorável. Casos encerrados na via administrativa ou com coisa julgada ficam de fora. Impugnações, recursos pendentes e, dependendo da fase, execuções fiscais não encerradas podem ser alcançados.
O teto não é automático
“Limite máximo não é critério de graduação. Há o risco concreto de que os 75% sejam lidos pela administração como patamar ordinariamente autorizado, elevando a multa justamente onde a legislação local praticava percentuais inferiores. A eficácia da reforma dependerá menos do teto do que da observância efetiva da individualização, das agravantes e das atenuantes previstas no art. 142”, alerta.
Contam como atenuantes a regularização antes do auto, os bons antecedentes e a ausência de prejuízo ao erário. Há ainda descontos de 50% a 20% para quem paga ou parcela cedo, conforme a lei de cada ente.
Para empresas que compensam créditos, o trecho que barrava multa pela simples não homologação foi vetado e ainda passará pelo Congresso. “O veto não restabelece a multa fundada na simples negativa de homologação. O Supremo já a declarou inconstitucional no Tema 736, porque a não homologação não constitui ato ilícito capaz de gerar penalidade automática. O que o veto preserva é o espaço das condutas abusivas ou contrárias à boa-fé, cuja punição depende de demonstração própria. Para quem tem estoque relevante de compensações, a questão não foi resolvida: apenas saiu do plano do limite quantitativo e foi para o da caracterização da conduta”, diz.
Quem tem autuação de ITCMD ou de outro tributo sem decisão definitiva pode discutir a redução, se o caso cumprir as condições. “Aos contribuintes que mantêm autuações em discussão impõe-se o reexame individualizado de cada exigência, à luz da natureza da multa, da efetiva benignidade do novo parâmetro e do estágio processual em que se encontra o litígio. O resultado não pode ser presumido. Tampouco pode ser ignorado”, conclui.
Fernándo Silva é doutorando em Direito Tributário pela UOC (Universitat Oberta de Catalunya), mestrando pelo IDP e autor de cinco livros sobre tributação, entre eles “A Nova Ordem Tributária Nacional”. A FS Soluções Tributárias, de Goiânia (GO), atua em todo o país.