Na Flórida, o preço do seguro residencial segue uma regra que o liga à forma como a casa foi construída. A seção 627.0629 dos estatutos do estado determina que as tarifas prevejam descontos, créditos ou redução de franquia para imóveis com técnicas construtivas que comprovadamente reduzem perdas com vento. É o que se chama de mitigação de danos por vento, ou wind mitigation.
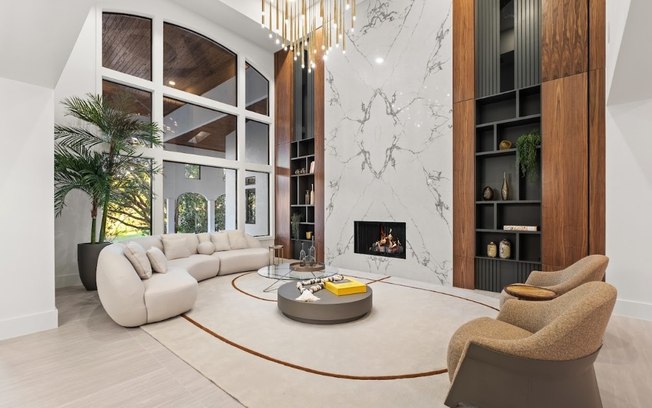
Quem traduz isso para o desenho da casa é Andria Tagliari , arquiteta e designer de interiores brasileira radicada nos Estados Unidos, com mais de 80 mil pés quadrados (cerca de 7.400 m²) sob gestão em projetos residenciais e comerciais na Flórida. Para ela, os itens que pesam no desconto são decididos no projeto.
Quais itens contam?
A lei cita, entre outros, a resistência do telhado e da cobertura, a ligação entre telhado e paredes, a proteção das aberturas e a resistência de janelas, portas e claraboias. São decisões de projeto, segundo a arquiteta. "Resiliência é decisão de projeto e precisa entrar na primeira conversa, junto com o programa da casa. É nesse momento que se definem a forma da cobertura, o tamanho dos vãos e o tipo de esquadria. Quando fica para o fim da obra, vira adaptação sobre escolhas que já foram feitas", explica Andria.
Sobre qual parte do seguro vale o desconto?
Sobre a parcela do prêmio que corresponde à cobertura de furacão, segundo o Departamento de Serviços Financeiros da Flórida. Para ter uma referência, o painel do Florida Office of Insurance Regulation (OIR), o regulador estadual, registra prêmio médio de US$ 3.736 por apólice, já com cobertura de vento, em dados de setembro de 2026. A conta vale para o mercado admitido, das seguradoras privadas autorizadas pelo OIR, e não inclui a estatal Citizens nem as seguradoras de linhas excedentes. Em 2025, as tarifas caíram 0,92% no estado e subiram 5,5% na média ponderada nacional; nenhum outro estado teve queda, segundo relatório da S&P Global citado pelo OIR e noticiado pela Florida Realtors em setembro de 2026.
Até quanto o desconto pode chegar?
Para medir o tamanho do desconto, pesquisadores do Hutchins Center, da Brookings Institution, analisaram mais de 18 milhões de registros de apólices da Citizens, a seguradora estatal da Flórida, entre 2002 e 2023, em estudo publicado em julho de 2026. Resultado: na proteção de aberturas, item que reúne persianas contra furacão e janelas resistentes a impacto, a classe mais alta teve desconto potencial de até 44% do prêmio total. O próprio estudo faz uma ressalva: o desconto é só a parte do benefício que dá para medir. Ficam de lado a redução de perdas sem cobertura da apólice, como a franquia, a segurança dos moradores e uma eventual valorização do imóvel na revenda.
O que muda para quem vai construir ou reformar?
Para reformas em casas mais antigas, existe ajuda estadual, com limites. O My Safe Florida Home banca até US$ 10 mil por casa em proteção de aberturas e reforço do telhado; em regra, para cada US$ 2 do estado, o dono põe US$ 1. O programa atende só a moradia principal com isenção fiscal de homestead, de dono com renda baixa ou média, construída antes de 2008 e com valor segurado de até US$ 700 mil, e deixa de fora segunda casa, imóvel de temporada e imóvel de aluguel.
Recapitulando: a lei obriga as tarifas a prever o desconto, ele incide sobre a parcela de furacão do prêmio e, no estudo da Brookings, chegou a 44% do prêmio total na classe mais alta de proteção de aberturas. Para quem vai construir, a decisão está no desenho. "A casa brasileira vive voltada para fora, e o clima da Flórida favorece esse jeito de morar. Os grandes vãos continuam possíveis quando esquadrias e proteções são desenhadas junto com a fachada, e não escolhidas depois que a estrutura está pronta", diz a arquiteta. A página de projetos de Andria Tagliari reúne residências e espaços comerciais de alto padrão na Flórida.