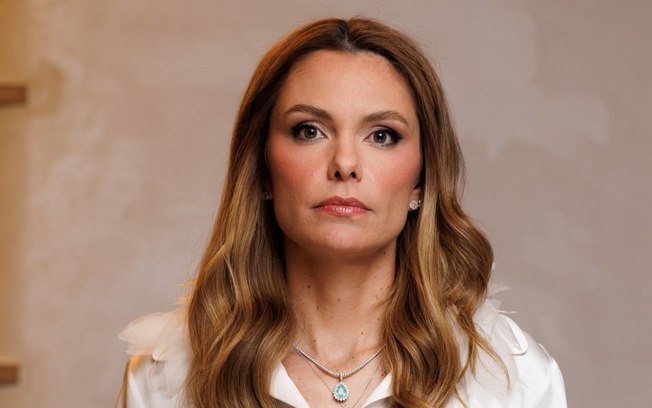
Bônus, prêmio ou participação nos lucros que cai na conta todo ano, de forma sistemática, pode deixar de ser incentivo e passar a ser considerado salário. A explicação está no livro “ Manual jurídico da remuneração executiva: como proteger patrimônio, carreira e incentivos de longo prazo ” (Editora Dialética), da advogada Giovana Atarasi Jurca , sócia-fundadora do Atarasi Jurca Advocacia . Segundo a obra, a habitualidade é um dos fatores que podem levar ao reconhecimento da natureza salarial da parcela.
O que muda quando a parcela vira salário
A diferença vai além do nome. O salário-base serve de referência para férias com o terço constitucional, 13º, FGTS (Fundo de Garantia do Tempo de Serviço) e boa parte do dinheiro recebido na saída da empresa. Se uma parcela que deveria compor a remuneração é paga como incentivo, todos esses valores ficam menores. Por isso, o livro chama atenção para empresas que evitam dar aumento real ao salário-base e preferem ampliar os incentivos: o pacote parece mais generoso, mas a base dos direitos não cresce.
PLR paga demais perde a cara de participação
A PLR (participação nos lucros ou resultados) segue a Lei nº 10.101/2000, que proíbe mais de dois pagamentos no mesmo ano civil ou em intervalo menor que um trimestre e exige regras claras e objetivas. Quando a empresa distribui "PLRs" mais vezes ou paga valores sem ligação com o resultado, até em ano de prejuízo, o livro mostra que a parcela ganha aspecto de gratificação habitual, e a natureza salarial pode ser reconhecida.
Ações recebidas todo ano também podem ser salário
O mesmo raciocínio vale para as ações restritas, as RSUs. Nelas, o profissional recebe ações depois de um período de carência, sem pagar nada. Quando o programa é anual e sistemático, gratuito e ligado ao trabalho, essas ações integram a remuneração, conforme o artigo 457 da CLT (Consolidação das Leis do Trabalho). O TRT-2 (Tribunal Regional do Trabalho da 2ª Região) já reconheceu a natureza salarial nesses casos, com reflexos em 13º, férias com o terço, descanso semanal, FGTS e multa de 40%.
Já nas stock options, em que o executivo paga para comprar as ações e assume o risco de desvalorização, a jurisprudência majoritária entende que se trata de natureza mercantil, segundo o livro.
Vale a prática, não o nome
A base é o artigo 9º da CLT, que anula atos feitos para desvirtuar direitos trabalhistas. Chamar um pagamento de prêmio não impede que ele seja tratado como salário. A advogada, especialista na proteção de carreira, patrimônio e reputação de executivos, lembra que o ganho variável também tem riscos próprios:
“A remuneração variável pode provocar riscos ao colaborador, pois parte de sua remuneração fixa é substituída por um ganho futuro que depende de um desempenho excelente e, muitas vezes, pode haver a influência de fatores externos, relacionados ao mercado. Há a possibilidade de perda financeira devido à volatilidade do mercado, principalmente quando há incentivos em forma de ações”, diz Giovana Atarasi Jurca.
“Organizações e colaboradores vivem uma relação que precisa ser muito bem mediada e amparada na legislação. Mas há um fato que tenta atropelar a legislação com frequência: a dinâmica do mercado de trabalho muda com muito mais velocidade do que a legislação trabalhista”, completa.
Entre os sinais de alerta citados na obra estão ainda a falta de transparência nos critérios de elegibilidade e de pagamento e o descumprimento das regras que a própria empresa estabeleceu em contrato ou normas internas.
Em resumo, pagamentos repetidos todos os anos, sem custo e ligados ao trabalho, como RSUs em programas anuais ou "PLRs" fora das regras da lei, podem ser considerados salário e gerar reflexos nas demais verbas.